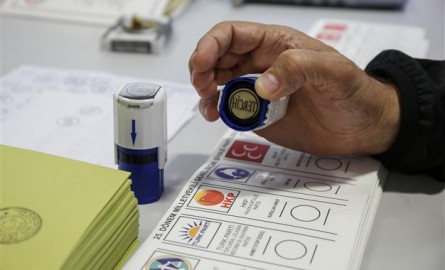

Предсочните парламентарни избори в Турция в неделя ще се окажат от изключителна важност за финансовите пазари, тъй като може да предпостави нова несигурност – в зависимост от изгледите за съставяне или несъставяне на ново правителство, което да може да успокои нервната обстановка на пазарите.
Независимо от резултатите обаче, анализаторите предупреждават инвеститорите на не очакват бърз ефект и да не гледат на изборите като панацея за хроничната криза на турската лира заради политическата нестабилност, което подронва позицията на Турция като един от най-обещаващите развиващи се пазари.
„След 13 години еднопартийно управление и вътрешна и външна нестабилност, Турция в момента се намира в напълно различна геополитическа среда“ – това е оценката на анализаторите в един скорошен документ на Морган Стенли.
„Да се очаква един пълен и перманентен обрат в „новата нормалност“ на Турция след 1 ноември не е много реалистично“.
Турците ще се отправят към урните за втори път в общи избори през тази година, които президентът Таюп Ердоган се надява да върне на управляващата партия еднопартийното мнозинство, което изгуби преди пет месеца.
Повечето анкети на общественото мнение през последните седмици прогнозират, че партията на Ердоган трудно би постигнала това, но може да се очаква да подобри резултата, получен в изборите на 7 юни, когато спечели 40.9%, но не успя да управлява сама за пръв път след 2002 г.
Едно проучване обаче, публикувано в четвъртък предположи, че има прилив на гласове в последния момент към АКП и тя може да спечели дори 47.2%, достатъчни, за да си осигурят повече от половината от местата в 550-членния парламент.
„Всеки сценарий за след изборите, който увеличава обхвата на един период на политическа стабилност ще бъде приветстван от пазарите“, заяви Николас Спиро от Spiro Sovereign Strategy.
„Турската политика обаче в момента е пълен хаос и, поне що се отнася до изборите, не съществува никакъв изход, който би бил благоразположен към пазарите“.
Доскоро и в продължение на години Турция беше приветствана от инвеститорите за почти звездния си растеж и впечатляващата демографска картина в страната. Днес обаче добрата репутация на Турция беше засегната от симптомите на пълзящия авторитаризъм на Ердоган.
Тоа се обяви срещу високите лихвени проценти, което навя съмнения за ограничаване на автономността на централната банка. Инвеститорите се нервираха и от скорошните атаки срещу опозиционните медии.
Растящото насилие
АКП, основана от Ердоган и в момента ръководена – поне на хартия – от премиера Ахмет Давутоглу загуби еднопартийното си управление след изборите на 7 юни. Давутоглу не успя да намери по-малък коалиционен партньор и така докара страната до предсрочните избори.
Междувременно, Анкара засили атаките си срещу бунтовниците от Кюрдската работническа партия (ПКК), прекратявайки продължилото две години и половина примирие. Засиленото насилие в разбунтувалите се предимно кюрдски източни районит, както и бомбените атаки на Ислямска държава натежаха в същата посока.
Турската лира загуби 20% от курса си спрямо американския долар пред тази година, превръщайки се така в една от най-зле представящите се национални валути на развиващите се пазари. В доларово изражение индексът BIST 30 спадна с 28%, което е третият най-слаб резултат в борсовите индекси на 30 развиващи се пазари.
Някои инвеститори, вкл. BGC Partners, прогнозират като най-вероятен резултат сформирането на коалиционно правителство след изборите при съюзяване на АКП с основната опозиционна Републиканска народна партия.
Подобна голяма коалиция между АКП с нейните дълбоки корени в ислямизма и центристката секуларистка РНП, тъй като подобна коалиция би ограничила авторитарните тенденции на Ердоган.
„Тази т. нар. голяма коалиция би представлявала най-добрия път напред за Турция в настоящия момент“, заяви Синан Улген, в свой доклад за центъра „Карнеги-Европа“.
„Подобно широко-ориентирано споразумение би улеснило сегашната екстремална политическа поляризация в страната и би въвела отново едни практики на демократични и икономически реформи, които биха дали и нов тласък по посока на членството в ЕС“.
Друг, по-малко вероятен сценарий, би бил АКП да възстанови еднопартийното си управление. Това също би било възприето, поне в краткосрочен план, позитивно от финансовите пазари.
Най-неблагоприятният и вероятно най-малко възможния изход би бил невъзможността да се създаде коалиция, който би тласна страната към още едни избори.
„Възможността за още едни избори не може да бъде изключена, особено ако Ердоган продължи да бъде убеден, че един нов вот би позволил на АКП за си върне парламентарното мнозинство“, каза Улген.
Независимо какво ще се случи на 1 ноември, едно нещо е сигурно – Турция няма да види скоро обрат в настроенията на инвеститорите.
„Турция е разделена и разграничителните линии няма да бъдат заличени след изборите“, заяви Гари Грийнберг, ръководител на отдела за развиващите се пазари в лондонската фирма Hermes Investment Management.
„Несигурността не идва само от това дали в Турция ще се състави или не правителство. Наоколо съществува финансова и политическа несигурност“.