
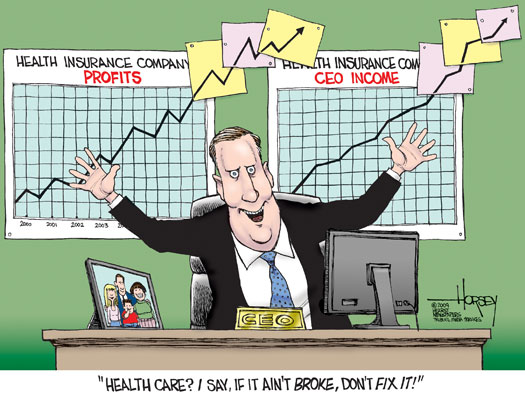

Предполагаемото сливане на Cigna след като Aetna стана собственик на Хумана породи страхове за липсата на конкуренция на пазара на медицинските застраховки в САЩ. Онези, които взимат политически решения обаче следва на отчетат потенциалните облаги от консолидирането на този сектор от застрахователния пазар. По-голямата ефективност и пазарна мощ на едни по-големи застрахователни планове могат да свалят цените за потребителите като намалят възможностите за пазарене на компаниите, предоставящи здравни услуги.
В много райони на САЩ съществуват една или най-много две болници, които диктуват цените на медицинската помощ. Един скорошен доклад на юридическата къща Kaufman, Hall & Associates LLC показва, че броят на сливанията или покупката на болници се е увеличил с 44% между 2010 и 2014 г. Аналогичен проблем съществува и при лекарите-специалисти, които чрез консолидирането на практиките, контрола на входа и други схеми получиха значителна пазарна мощ.
Застрахователните компании могат да осигурят необходимия контрапункт и баланс като това доведе до по-ниски застраховки за крайните потребители, вместо до увеличаване на цените на полиците и съответно – до по-големи печалби за застрахователите. Това е така, защото законът, известен като „Обамакейър“ задължава застрахователите да изразходват поне 80-85 % от всеки внесен долар за преки разходи за медицински услуги за отделното застраховано лице и за дейности, свързани с подобряването на качествата на предоставяните здравни услуги.
Освен това, здравните застрахователи вече са задължени да приемат всички желаещи купувачи, без значение на тяхното здраве и, според новия закон, са задължени да прехвърлят средства от по-здравите към по-болните клиенти. Здравните застраховки вече няма да бъдат единствено на принципа на „отбягване на болните хора“.
В допълнение на тези важащи на територията на цялата страна правила, щатските здравни бори могат да подобряват сами за себе си застрахователния пазар. Създадената в Калифорния подобна здравна борса под името „Застрахована Калифорния“ изисква от застрахователите да продават съответното застрахователно покритие чрез борсата, която осигурява еднакви дивиденти над минималното гарантирана основна доходност. Създавайки такива стандартни равнища на доходност, при която повечето здравни услуги не са подложени на данъчни облекчения, допълнителни плащания и допълнително застраховане, които обикновено не се възприемат от повечето потребители. Потребителите печелят, защото имат възможност да правят сравнения със ставките на различните застрахователи.
„Застрахована Калифорния ще предложи на потребителите да избират между 12 застрахователи през 2016 г., при 10 през 2015 г. На някои местни пазари ще има възможност за избор между 7 различни застрахователни компании. Консолидацията може да застраши конкуренцията на пазари, където са предложени малък брой планове, но много по-голяма за потребителите е заплахата от консолидацията на компаниите, предоставящи здравни услуги, както и на фармацевтичните компании.
Нека да видим разликата в премиите между Северна и Южна Калифорния. „Застрахована Калифорния“ съобщи наскоро за годишно увеличение на средната премия от 4 % за целия щат. Увеличението в Южна Калифорния е една 1.8 %, а за Северна Калифорния – 7 %. Това увеличение идва в допълнение на вече обявените по-високи цени в Северна Калифорния. Към днешна дата, средногодишната премия по здравните застраховки да отделни лица е с 30% по-висока на север, отколкото на юг. Тази разлика не се дължи на липсата на конкуренция между големите застрахователи. По-скоро, тя е следствие от по-високите цени на отделните болници и лекари.
Другият голям проблеми е възможността на фармацевтичните и биотехнологичните компании да поставят такива цени, които пазарът е готов да поеме. Според анализ на проф. Асуат Дамодаран от бизнес-факултетът на Ню Йоркския университет, към януари 2015 г. средният процент на печалба на 151 топ-фармацевтични компании в света е над 24 % годишно, при 23 % – на 400-те водещи фирми за биотехнологии.
Компанията Gilead Sciences Inc., която продава получилите наскоро одобрение лекарства при хепатит С Sovaldi и Harvoni реализира много по-големи печалби от средните. Тези лекарства се продават на цена от 60 – 90 хил. дол. за тримесечен курс на лечение. Компанията би реализирала, според прогнозата повишение от 88 % в годишните си печалби предимно заради продажбата на тези две лекарства. Подобни високи печалби неминуемо се отразяват на премиите по здравните осигуровки.
В същото време, средната годишна печалба по плановете на „Застрахована Калифорния“ е само 1.1 %.
Големите застрахователни компании могат да направят сериозна промяна в разходите да здравни услуги, влияейки на начина, по който тези услуги се заплащат и предоставят. Много застрахователи сключват договори със социално-отговорни организации, които предоставят услуги на определени групи от населението с фиксирана годишна цена или с наказания и награди, свързани с качеството и цената на предоставяните услуги. Това е един пример за това как онези, които плащат за здравни услуги да се присъединят към „Медикеър“, преминавайки от здравно-осигурителна система, която е ориентирана към по-големи обеми към такава, която се ориентира към по-голямо качество.
Лесно е да се атакуват злините на големите застрахователни компании. Но те са в уникалната позиция да повишат качеството и да намалят цената на здравните услуги в САЩ.
Авторите на статията са Виктор Фукс – професор емеритус по икономика на здравните услуги в Станфордския университет и Питър Лий – изпълнителен директор на „Застрахована Калифорния“.


